E-Rechnungspflicht 2027 und 2028: Wer ab wann betroffen ist
In Deutschland müssen alle inländischen Unternehmen seit dem E-Rechnungen empfangen können. Ausstellen müssen sie Unternehmen mit mehr als 800.000 € Gesamtumsatz im Vorjahr ab dem , die übrigen nach einer Übergangszeit bis Ende 2027 ab dem , mit Ausnahmen etwa für Kleinbetragsrechnungen und Kleinunternehmer. Hier sehen Sie, welcher Stichtag für Ihr Unternehmen gilt und was Sie jetzt vorbereiten sollten.
Der Stufenplan
Der Gesetzgeber führt die E-Rechnung im inländischen Geschäft zwischen Unternehmen in drei Schritten mit festen Fristen ein.
Stand:
Empfangspflicht
Alle inländischen Unternehmen müssen E-Rechnungen empfangen können.
Ausstellungspflicht ab 800.000 € Vorjahresumsatz
Unternehmen mit einem Gesamtumsatz von mehr als 800.000 € im Vorjahr müssen E-Rechnungen ausstellen.
Ausstellung auch für die übrigen Unternehmen
Die Pflicht gilt grundsätzlich für alle inländischen B2B-Umsätze. Ausnahmen bestehen unter anderem für Kleinbetragsrechnungen und Kleinunternehmer.
| Zeitraum | Gesamtumsatz im Vorjahr über 800.000 € | Gesamtumsatz im Vorjahr höchstens 800.000 € |
|---|---|---|
| Bis | E-Rechnungen empfangen; ausstellen als E-Rechnung oder auf Papier, andere elektronische Formate wie PDF mit Zustimmung des Empfängers | |
| 2027 | E-Rechnung ausstellen; EDI ohne E-Rechnungsformat mit Zustimmung bis | Papier weiter zulässig, PDF mit Zustimmung des Empfängers bis |
| Ab | E-Rechnung grundsätzlich Pflicht; Ausnahmen u. a. Kleinbetragsrechnungen bis 250 € brutto, Fahrausweise, Kleinunternehmer beim Ausstellen | |
Wer ist betroffen?
Die Pflicht betrifft Umsätze zwischen inländischen Unternehmern, also das B2B-Geschäft im Inland. Rechnungen an Privatkunden sind nicht erfasst.
Auf die Größe oder Branche Ihres Unternehmens kommt es beim Empfang nicht an: E-Rechnungen annehmen können müssen alle inländischen Unternehmen bereits seit dem .
Die 800.000-€-Grenze
Ob Sie ab 2027 oder erst ab 2028 E-Rechnungen ausstellen müssen, hängt vom Gesamtumsatz Ihres Unternehmens im Vorjahr ab (§ 27 Abs. 38 UStG).
Lag der Gesamtumsatz im Vorjahr über 800.000 €, gilt die Pflicht ab dem . Lag er bei höchstens 800.000 €, gilt sie ab dem .
Was in der Übergangszeit erlaubt bleibt
Bis zu Ihrem Stichtag gilt eine Übergangsfrist: Sie dürfen noch andere Rechnungsformen verwenden, im UStG „sonstige Rechnung“ genannt (Papier oder ein anderes elektronisches Format wie PDF).
Papierrechnung
Bis dürfen alle Unternehmen neben E-Rechnungen auch Papierrechnungen ausstellen, andere elektronische Formate wie PDF nur mit Zustimmung des Empfängers. Unternehmen mit einem Gesamtumsatz von höchstens 800.000 € im Vorjahr dürfen dies noch bis (§ 27 Abs. 38 UStG).
PDF und andere elektronische Formate
Eine PDF-Rechnung dürfen Sie nur mit Zustimmung des Empfängers versenden: bis , bei einem Gesamtumsatz im Vorjahr von höchstens 800.000 € bis .
EDI-Verfahren
Rechnungen im EDI-Verfahren, die nicht bereits die Anforderungen an eine E-Rechnung erfüllen, dürfen bis weiter verwendet werden, sofern der Empfänger zustimmt (§ 27 Abs. 38 UStG).
Ausnahmen von der E-Rechnungspflicht
Für einige Rechnungen gilt die Pflicht nicht. Dazu gehören unter anderem (und nicht abschließend):
- Kleinbetragsrechnungen bis 250 € brutto (§ 33 UStDV)
- Fahrausweise (§ 34 UStDV)
- Kleinunternehmer beim Ausstellen (§ 34a UStDV), Empfang bleibt Pflicht
- Bestimmte steuerfreie Leistungen nach § 4 Nr. 8 bis 29 UStG (§ 14 Abs. 2 UStG)
- Leistungen an Nichtunternehmer (B2C)
Was jetzt zu tun ist
Mit diesen sechs Schritten bereiten Sie Ihr Unternehmen vor.
Betroffene Umsätze und eigene Frist klären
Klären Sie, welche Ihrer Umsätze unter die E-Rechnungspflicht fallen. Ihr Gesamtumsatz des Vorjahres entscheidet über Ihre Frist: Lag er über 800.000 €, stellen Sie ab dem E-Rechnungen aus, sonst ab dem .
Software und Module prüfen
Klären Sie, ob Ihr ERP E-Rechnungen nach EN 16931 erzeugen, einlesen und prüfen kann und welche Module Sie dafür benötigen. Empfangen können müssen Sie E-Rechnungen bereits seit dem .
Stammdaten der Geschäftspartner vervollständigen
Ergänzen Sie die Stammdaten Ihrer Kunden und Lieferanten und klären Sie mit Ihren Geschäftspartnern, welches Format sie erwarten.
Projektplan mit Ihrem WinLine-Partner erstellen
Legen Sie gemeinsam fest, welche Kunden und Lieferanten wann umgestellt werden.
Mitarbeitende schulen
Bereiten Sie Buchhaltung und Vertrieb auf die neuen Abläufe vor.
Empfang und Versand vor dem Stichtag testen
Tauschen Sie erste E-Rechnungen mit ausgewählten Geschäftspartnern aus und prüfen Sie den Ablauf vom Eingang bis zur unveränderten Aufbewahrung im Original.
Wie Sie E-Rechnungen mit mesonic WinLine erstellen, empfangen, prüfen und verbuchen, lesen Sie auf der Seite E-Rechnung im ERP.
Normen und Quellen im Überblick
Stand:
Herausgeber: mesonic software GmbH, Scheeßel, Hersteller der ERP-Software mesonic WinLine; mesonic entwickelt Business-Software seit 1978. Stand: .
- Wachstumschancengesetz (öffnet neues Fenster)
- Einführung der E-Rechnungspflicht im Umsatzsteuergesetz
- § 14 Abs. 1 UStG (öffnet neues Fenster)
- Definition der E-Rechnung
- § 27 Abs. 38 UStG (öffnet neues Fenster)
- Übergangsregelungen und 800.000-€-Grenze
- § 33 UStDV (öffnet neues Fenster)
- Kleinbetragsrechnungen
- § 34 UStDV (öffnet neues Fenster)
- Fahrausweise
- § 34a UStDV (öffnet neues Fenster)
- Kleinunternehmer
- EN 16931
- Europäische Normenreihe für die elektronische Rechnung
- XRechnung (öffnet neues Fenster)
- Deutscher Standard nach EN 16931 für reine XML-Rechnungen, entwickelt von der Koordinierungsstelle für IT-Standards (KoSIT)
- ZUGFeRD (öffnet neues Fenster)
- Hybrides Format aus PDF/A-3 und eingebetteter XML-Datei, herausgegeben vom Forum elektronische Rechnung Deutschland (FeRD)
- FAQ des BMF (öffnet neues Fenster)
- Fragen und Antworten des Bundesfinanzministeriums zur E-Rechnung (Information der Finanzverwaltung, Stand )
Häufige Fragen zur E-Rechnungspflicht
Stand:
Gilt die E-Rechnungspflicht auch für Rechnungen an Privatkunden?
Nein. Die Pflicht betrifft Umsätze zwischen inländischen Unternehmern. Rechnungen an Privatkunden sind nicht erfasst.
Welcher Umsatz zählt für die 800.000-€-Grenze?
Maßgeblich ist der Gesamtumsatz Ihres Unternehmens im Vorjahr (§ 27 Abs. 38 UStG).
Darf ich nach dem Stichtag noch PDF-Rechnungen verschicken?
PDF-Rechnungen sind nur in der Übergangszeit und nur mit Zustimmung des Empfängers zulässig: bis , bei einem Gesamtumsatz im Vorjahr von höchstens 800.000 € bis . Eine PDF-Datei allein ist keine E-Rechnung.
Wie lange dürfen wir das EDI-Verfahren noch nutzen?
Rechnungen im EDI-Verfahren, die nicht bereits die Anforderungen an eine E-Rechnung erfüllen, dürfen bis weiter verwendet werden, sofern der Empfänger zustimmt (§ 27 Abs. 38 UStG).
Müssen wir schon jetzt E-Rechnungen empfangen können?
Ja. Seit dem müssen alle inländischen Unternehmen E-Rechnungen empfangen können. Dafür genügt ein E-Mail-Postfach.
Muss mein Kunde der E-Rechnung zustimmen?
Nein, soweit die E-Rechnungspflicht gilt, also bei Umsätzen zwischen inländischen Unternehmen: Dann braucht die Übermittlung keine Zustimmung des Empfängers (§ 14 Abs. 1 UStG), und seit müssen alle inländischen Unternehmen E-Rechnungen empfangen können. Eine Zustimmung ist nötig, wo keine Pflicht besteht, etwa bei Privatkunden, und für Rechnungen in anderen elektronischen Formaten wie PDF während der Übergangszeit.
Ist bei einer ZUGFeRD-Rechnung das PDF oder die XML-Datei maßgeblich?
Die XML-Datei. Eine ZUGFeRD-Rechnung enthält dieselben Angaben zweimal, als lesbares PDF und als strukturierte XML-Datei. Weichen beide voneinander ab, gelten die Angaben der XML-Datei.
Bereit für Ihren Stichtag?
Wir zeigen Ihnen in einer Demo, wie Sie E-Rechnungen mit mesonic WinLine erstellen und verarbeiten.
Ihre Anfrage konnte nicht gesendet werden
Bitte prüfen Sie Ihre Angaben und senden Sie das Formular erneut. Falls es weiterhin nicht klappt, schreiben Sie uns an vertrieb@mesonic.com.
Ebenfalls im Spotlight
Ausgabe 3
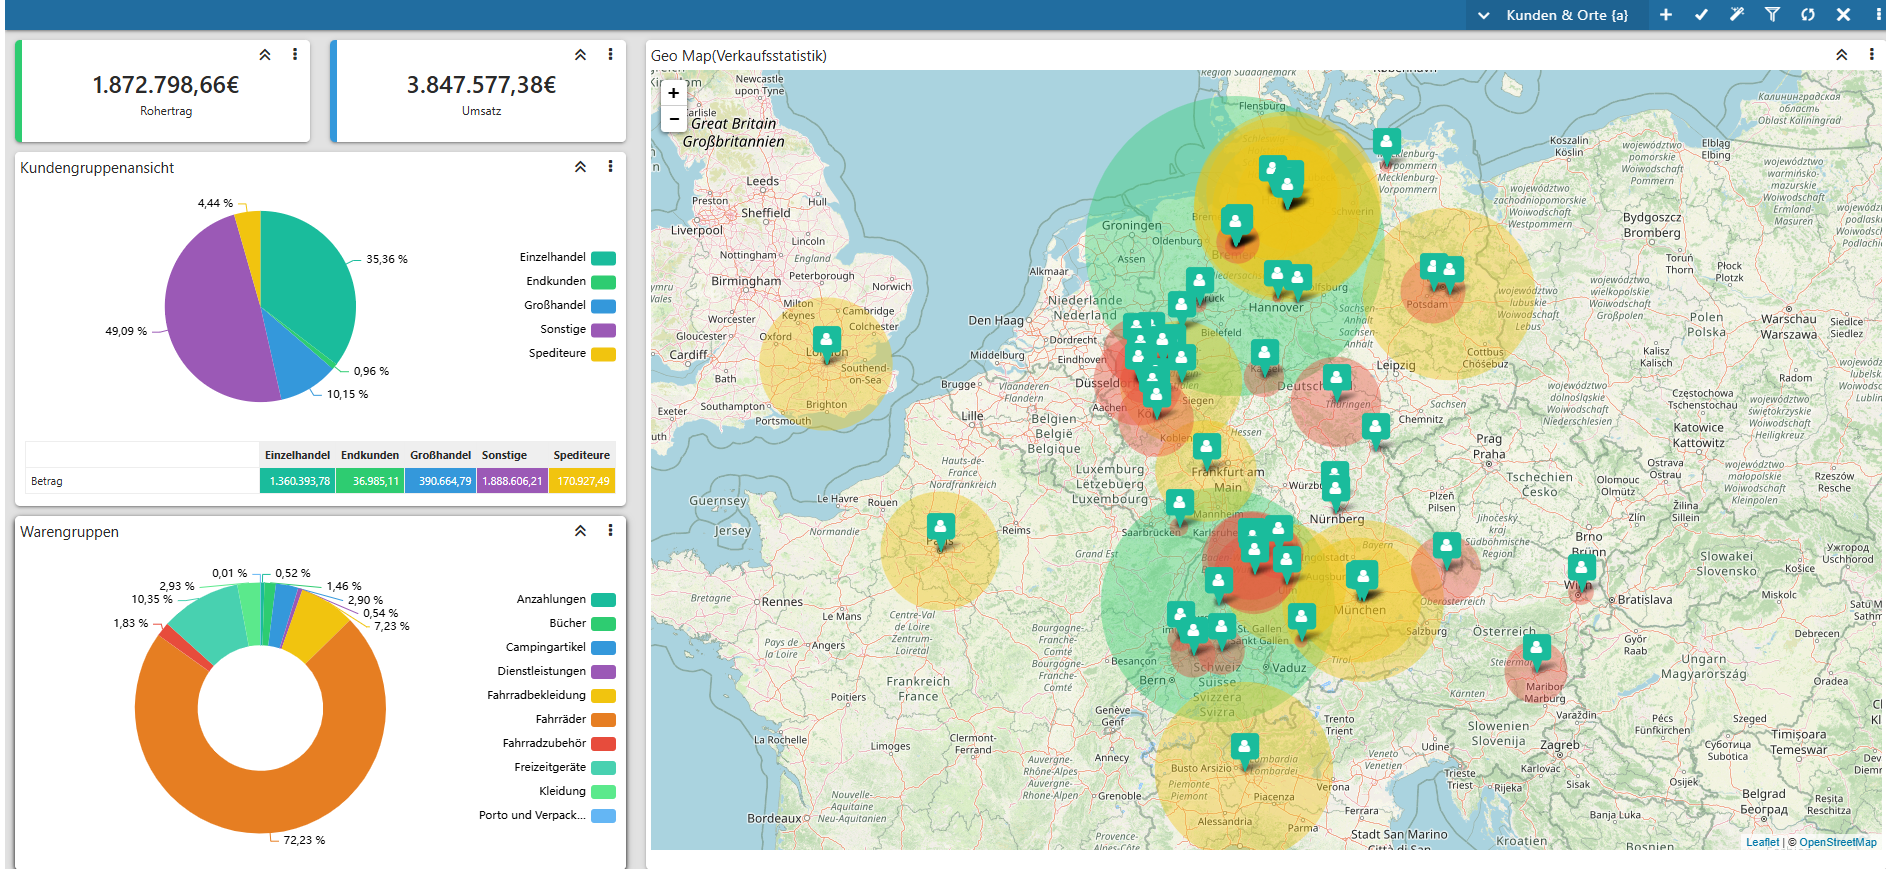
Business Intelligence mit mesonic WinLine
Daten aus allen Bereichen der WinLine auswerten und im Cockpit darstellen.
Ausgabe 2
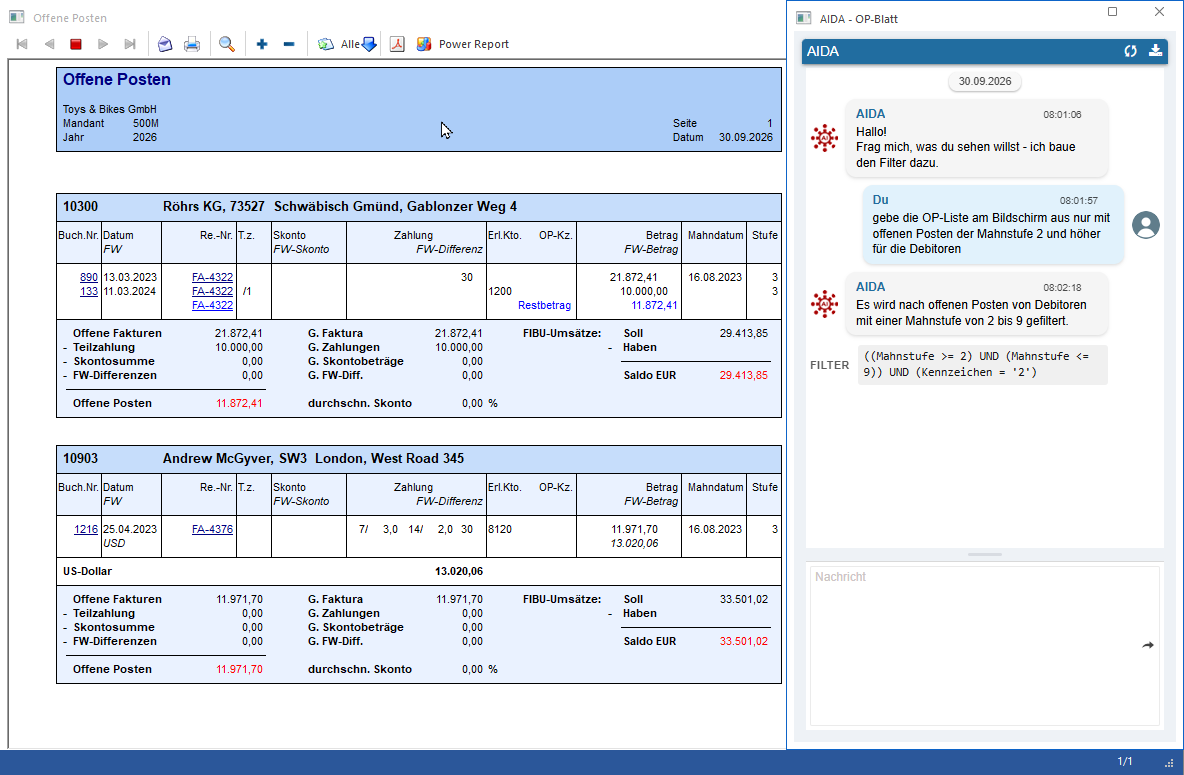
AIDA mit mesonic WinLine
Der KI-Assistent direkt in der WinLine: Auswertungen, Filter, Workflows und Aufgaben aus einem Satz.
Weitere Ausgaben folgen. Das ganze Programm der WinLine (öffnet neues Fenster) finden Sie auf mesonic.com (öffnet neues Fenster).